МИРОВАЯ ВАЛЮТА
В статье презентован концепт создания наднациональной валюты GES (Grain Equivalent Standard – Стандарт зернового еквівалента) на базе резервного актива SDR Международного валютного фонда с привязкой ее номинала к средневзвешенной на мировом рынке стоимости эталонного товара IGC (International Grains Council) согласно кейнсианской идее «объективного стандарта стоимости композитного товара» как стоимостной подосновы денежной единицы.
Современный кризис глобальных финансов понуждает мировое сообщество к поиску путей их реформирования. В центре внимания, прежде всего, вопрос создания качественно новой международной денежной системы. В контексте данной проблематики представлен проект создания наднациональной валюты GES (Grain Equivalent Standard) на базе резервного актива SDR (Special Drawing Rights) Международного валютного фонда с привязкой новой валюты к стоимости зернового эталона IGC (International Grains Council). Поскольку движение рыночной стоимости зерна IGC находится в тренде долгосрочного движения стоимости основной массы товарной продукции на мировом рынке, новая денежная система предполагает, собственно, привязку валюты GES к общему ценовому тренду глобальной экономики, что гарантирует ее долгосрочную стабильность по покупательной способности. Согласно проекту, реформирование стартует с дополнительной эмиссии SDR (ныне 456 млрд), увеличив их денежную массу до уровня совокупной в мире денежной базы национальных валют в долларовом эквиваленте ($8,27 трлн). Далее эмитированная масса SDR по квотному принципу распределяется между странами пропорционально численностью их населения и вводится в мировой товарооборот, где она становится межнациональной денежной массой и подвергается процессу стоимостного форматирования глобальным рынком, формируя таким образом номинал наднациональной валюты. Как только курс новой валюты стабилизируется и выявится подлинная цена зернового эталона IGC в этой валюте, номинал денежной единицы, переименованной в GES, привязывается к рыночной стоимости эталонного веса зерна IGC и дрейфует вместе с ней в русле долгосрочного ценового тренда глобальной экономики. – Залог стабильности валюты по ее покупательной способности на долгосрочную перспективу, гарантия стабильности мировых финансов. Наднациональная валюта GES полностью автономна (независима от монетарной политики отдельных стран), используется как курсовой ориентир национальных валют – эталонная денежная единица, полноценное средство денежного обращения в международных экономических отношениях.
Ключевые слова: мировая финансовая архитектура; глобальная денежная система; наднациональная валюта; денежная единица; мировая валюта.
Наднациональная валюта GES
Идея наднациональной валюты не нова. В исторической ретроспективе имели место два основных направления создания такой валюты (именно как наднациональной, а не национальной в статусе мировой):
1. Кейнсианская идея золотовалютного стандарта, где наднациональная валюта – «Банкор» – должна была быть привязана к фиксированной стоимости золота (по сути, – к его весу), а курс национальных валют равнялся бы на этот самый «Банкор». В качестве наднациональной валюты идея не реализована, но продублирована золото-долларовым стандартом национальной валюты США, получившей статус мировой. .
2. Проект межнациональной расчетной единицы (резервного актива) с опорой на плавающие курсы национальных валют. Денежная единица искусственная, без собственной денежной базы и свободного обращения в мировой экономике, реализована Международным валютным фондом в качестве Специальных прав заимствования (SDR).
Остальные версии мировой валюты в той или иной мере были дополнением и развитием двух вышеупомянутых вариантов создания такой валюты. Именно на этих вариантах сконцентрировано нынешнее внимание альтернативных к долларовому доминированию проектов.
В чем особенность авторского проекта наднациональной валюты GES и чем он отличается от упомянутых? – Качественно иная философия денег. Все доныне существующие версии как национальной, так и мировой валюты рассматривают деньги обособленно от экономики, начиная с уравнения Фишера MV = PQ и до неокейнсианской модели IS-LM, легшие в основу современного макроэкономического мейнстрима. Согласно такому подходу, финансовые институты заранее рассчитывают стоимостные параметры денежной единицы, спланированно эмитируют определенный объем денежной массы и регулируют денежное обращение, манипулируя, прежде всего, процентными ставками. Авторский же подход рассматривает деньги как неотъемлемую составляющую самой экономики, ее стоимостную субстанцию, органично «вплетенную» в круговорот живого-материализованного труда рыночного пространства. Соответственно, стоимостные параметры денежной единицы и денежной массы формирует сама экономика. Финансовым институтам надлежит только вбросить в экономику определенное количество денежных носителей: металлических, бумажных или электронных. Функцию форматирования денежной массы выполнит само товарно-денежное обращение, определяя масштаб цен денежной единицы, следовательно – ее номинал.
Авторский проект реформы мировой денежной системы предлагает использовать резервный актив Международного валютного фонда SDR (Special Drawing Rights), эмиссионно увеличив его объем до уровня существующей в мире совокупной денежной базы национальных валют в долларовом эквиваленте, для формирования на вновь созданной денежной основе полноценной наднациональной валюты с привязкой ее к рыночной стоимости зернового эталона IGC (International Grains Council), находящейся в русле долгосрочного ценового тренда глобальной экономики. Проект денежной реформы достаточно реалистичен, поскольку мировая валюта на стартовом этапе своей инсталляции опирается на конкретную основу авторитетного актива SDR и в дальнейшем стоимостно ориентируется на долгосрочный ценовой тренд конкретного материального блага в виде зернового эталона IGC, что придаст уверенность в устойчивости валюты по ее покупательной способности на долгосрочную перспективу. – Залог стабильности глобальной финансовой системы.
Итак, цель статьи – разработать алгоритм создания наднациональной валюты GES на базе резервного актива SDR с ее номинально-стоимостной привязкой к рыночной стоимости эталонного товара IGC для незыблемой устойчивости наднациональной денежной единицы по покупательной способности как гаранта стабильности глобальной денежной системы в целом.
Метод исследования – концептуальные принципы трудовой теории стоимости классической политэкономии, заложившие в основу денежного обращения трудозатратную сущность стоимостно-обменных процессов рыночной экономики: деньги как символически-знаковый выразитель стоимости, которая, в свою очередь, представляет собой оцененную рынком трудоемкость товаров.
Поскольку любую денежную систему формирует сама экономика, необходимо основательно рассмотреть ее глубинную сущность, ибо без правильного понимания экономики невозможно осознать подлинный функционал денежного инструментария обменных процессов в рамках целостной экономической системы. Итак, начнем с вопроса: что такое экономика?
МАКРОЭКОНОМИЧЕСКАЯ МОДЕЛЬ КРУГООБРАЩЕНИЯ ТРУДА И ДЕНЕГ
Экономика – это, прежде всего, круговорот живого-материализованного труда в обществе с использованием денежного эквивалента трудозатрат в ходе стоимостнообменных процессов. Построенная на таком подходе макроэкономическая модель (рис. 1) предполагает наличие социума-производителя и социума-потребителя (по сути, это одни и те же люди, только в разных ипостасях), а также двух обменно-встречных потоков между субъектами экономической деятельности: потока трудозатратного (живого в производстве и материализованного в продуктах на рынке) и денежного потока. При расширенном воспроизводстве, кроме того, появляется отдельный денежный поток – инвестиционный от экономических субъектов в сферу производства для мобилизации дополнительных трудовых ресурсов.
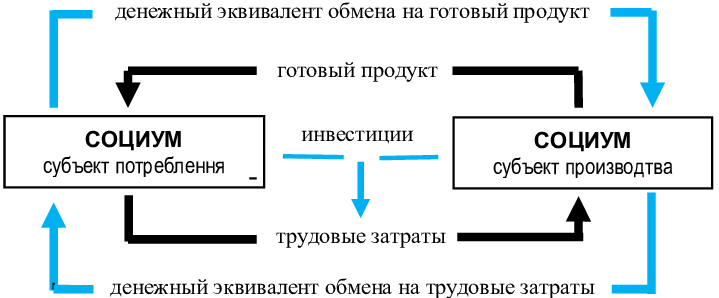
(живых – материализованных) и денежных потоков рыночной экономики.
В кругообороте живого-овещественного труда с помощью денежного инструментария обмена заключается глубинная суть экономики, ее ядро. Смысл такого кругооборота обусловлен борьбой социума за выживание в окружающей среде. Для выживания в этом мире людям необходимо создавать материальные блага в целях их потребления, а потребляя эти блага, восстанавливать свою работоспособность для дальнейшего производства материальных благ.
В рыночной экономике круговорот труда сопровождается двумя обменными процессами: а) вознаграждение живых трудозатрат частью производимого продукта в денежном эквиваленте на стадии производства, предполагает наличие рынка трудовых ресурсов; б) обмен результатами труда в виде изготовленных продуктов при посредничестве денежного эквивалента на стадии потребления, предполагает наличие товарного рынка. Обменные процессы кругооборота живого-овеществленных трудозатрат в процессе производства и потребления происходят с помощью денежного инструментария обменных операций: средство обмена на живой труд на рынке трудовых ресурсов и обмена на труд овеществленный на товарном рынке. Потоки живого-овещественного труда устремлены в одном направлении, денежные потоки – в обратном. Этакое синхронно-встречное движение (синхронная контрцеркуляция) трудозатрат и денег. Что есть деньги?
Во времена натурального производства эпизодический продуктообмен между хозяйствующими субъектами происходил в порядке эквивалентного обмена результатами труда с использованием воображаемой в человеческом сознании стоимостной оценки воплощенных в продукте трудозатрат. Но вот на смену натурального производства приходит производство мелкотоварное, и здесь оказалось, что воображаемых оценок растущих объемов материализованных трудозатрат недостаточно при массовом товарообмене: человеческое сознание не в состоянии удерживать растущую массу стоимостных оценок. Возникает потребность в физических носителях рыночных оценок затрат труда – носителях всеобщего эквивалента трудозатрат. Зафиксировав знаковые эквиваленты трудозатрат на определенных носителях (металлических, бумажных и т.д.), человечество обрело деньги. Итак, деньги не просто специфический товар для обмена и платежей, как это принято считать. Это условно-знаковый выразитель установленной рынком трудоемкости (т.е. стоимости) товаров и услуг на определенных носителях. Денежные купюры, таким образом, являются номинально-стоимостным эквивалентом реальной стоимости, или просто – знаковый выразитель стоимости. В масштабах экономики денежная масса есть выразитель совокупной в ней массы стоимости материальных благ.
Основная функция денег – обеспечить оптимальный круговорот живых-овеществленных трудозатрат в экономике. Это объективная функция, не подлежащая визуализации обществом. Для общества, с его субъективной точки зрения, основной функцией денег является мера стоимости и средство обмена, а также вспомогательные функции платежного и резервного средства. Платежи являются досрочным или отсроченным расчетом за товары и услуги, а денежные сбережения (резервы) не предусмотрены основной функцией денег, более того, их флуктуации дестабилизируют кругообращение труда и денег в экономике. Мировые деньги есть статус, а не функция.
Переведя движение живых-осуществленных трудозатрат и денежных потоков в стоимостную форму, мы получим синхронно-встречное движение (контрцеркуляцию) стоимостей – реальной и номинальной – между субъектами производства и потребления. Доминирующим законом такого кругооборота является форматирование реальной стоимостью товарной массы номинальной стоимости денег в пропорции один к одному. Процесс форматирования номинала денег довольно прост: при обмене товара на денежного носителя (купюру) на этот носитель автоматически переносится стоимость обмениваемого товара, купюра обретает соответствующую символическую стоимость. Следовательно, денежная масса, прошедшая полный цикл обменных процессов на товарном рынке, приобретает фактическую стоимость подвергнутой обмену товарной массы, на денежных носителях (купюрах) сам по себе проявляется их номинал. Получается: какова в экономике совокупная масса реальной стоимости задействованных в рыночном круговороте материальных благ – такова, соответственно, фактическая и, стало быть, номинальная стоимость денежной массы.
Суммарная стоимость денег = совокупная стоимость товаров.
Таков незыблемый модус денежно-стоимостного паритета в экономике, независимо от количества денежных носителей. От дополнительной денежной эмиссии, например, общая сумма номинальной стоимости денег увеличится, тогда как фактическая стоимость купюр упадет, но равенство фактической стоимости денежной массы к реальной стоимости материального богатства сохранится. Фактическая стоимость денежных знаков определяется делением совокупной массы реальной стоимости на количество купюр. При этом не цифра номинала на купюре имеет значение, а ее стоимостный вес, определяемый количеством товара, которое можно приобрести на купюру. Соответствие номинала денежного носителя его фактической стоимости удерживается покуда сохраняется покупательная способность денежной единицы. Дрейф покупательной способности денег в ту или иную сторону нарушает такое соответствие, что ставит денежную единицу перед необходимостью переформатирования ее номинала.
Сколько денег требуется для нормального функционирования экономики? При простом воспроизводстве (застойной экономики) не имеет принципиального значения. Любое количество купюр, например, без проставленного номинала достаточно вбросить в экономику. После серии неизбежных колебаний существующая в экономике масса реальной стоимости сама откалибрует денежную единицу: денежные носители сами собой приобретут масштаб цен, на них, условно говоря, «проявится» номинал. В результате суммарная номинальная стоимость денежной массы будет отражать реальную стоимость созданных трудом материальных благ за один полный кругооборот живого-овеществленного труда. Для застойной экономики внешняя коррекция фактической стоимости денежной единицы не требуется, как правило, она соответствует ее номиналу. Но если в порядке эксперимента все же вбросить в экономику N-ное количество дополнительных денежных знаков, то встречное движение реальной стоимости в экономике ускорится с одновременным запуском процесса переформатирования фактической стоимости денег – произойдет девальвация. Если же изъять из экономики N-ное количество денежных знаков, то результат будет обратным: встречное движение реальной стоимости замедлится с запуском процесса переформатирования фактической стоимости денег – произойдет их ревальвация. При этом насколько увеличить или уменьшить денежную массу – ровно на столько же подешевеет или удорожает денежная единица. Девальвация и ревальвация являются нормальным процессом переформатирования стоимости денежных знаков для приведения их цены в соответствие с реально существующей стоимостью материализованных трудозатрат – восстановление денежно-стоимостного паритета.
Основное требование к денежным носителям – отсутствие собственной стоимости. Стоимость денежного носителя как физической субстанции должна быть нулевой, дабы его собственные стоимостные девиации не искажали фактическую стоимость денежной единицы, не допускали отклонения ее от номинала. На современном этапе целесообразно использовать только бумажные и электронные денежные носители. Электронные деньги – это записи на банковских счетах, которыми оперирует их владелец с помощью электронно-технических средств. Преимущество последних в том, что электронные деньги нельзя положить под условный «матрас», то есть невозможно изъять из обращения. Следовательно, вся масса денег находится в зоне банковского контроля.
Совокупная масса реальной стоимости в масштабах экономики определяется имеющейся в ней совокупной массой живого = овеществленного труда. Всякий ли труд задействован в процессе формирования стоимости? Ответ: только стоимостно-формирующий труд, приобщенный к рыночному товарообороту. Стоимостно-формирующим трудом является труд, дающий материализованный результат, пользующийся спросом на рынке и, главное, умножающий совокупный общественный продукт. Труд сферы услуг – салоны красоты, сауны, спорт, туризм, шоу-бизнес – является стоимостно-перераспределяющим трудом, а потому к стоимостно-формирующему процессу не имеет отношения. Он всего лишь перераспределяет созданную в сфере производства стоимость на пути к товарному рынку. Также не имеют отношения к формированию стоимости сырьевые ресурсы, средства производства или изготовленные продукты, не задействованные в товарно-денежном обороте. Стоимость неразрывно повязана с рынком: нет торга – нет стоимости. Отсюда важный вывод: стоимостной основой денег являются только задействованные в трудообменных процессах рыночной экономики материальные результаты человеческого труда. Поскольку задействованные в рыночном обороте овеществленные результаты труда являются товаром, то: совокупная стоимость товарной массы есть стоимостная основа денежной системы.
Принцип функционирования макроэкономической модели в условиях простого воспроизводства достаточно прост. Отсутствие какого-либо существенного прироста валового продукта застойной экономики определяет статичность денежной системы. Есть денежно-стоимостный паритет – круговорот живого овеществленного труда в масштабах экономики осуществляется беспрепятственно. Однако... Нарушился этот паритет по какой-то причине (катастрофический неурожай, например, или монарх решил напечатать деньги) – тут же стартует процесс переформатирования денежной системы, в результате чего рынок приобретает новое равновесие: стоимость денег входит в соответствие с реально имеющейся стоимостью материальных благ рыночного обращения. Таким образом, вялотекущая экономика, например, XVI-XVII веков не нуждалась во внешнем, со стороны государства, вмешательстве. Принцип "laissez-faire" как раз для нее. Другое дело – развивающаяся экономика.
Современная экономика подвержена постоянному развитию, расширяя масштабы производства. То есть процесс кругооборота живых-овеществленных трудозатрат сопровождается увеличением их объемов. В этом суть экономического развития.
Труд: живой → овеществленный → живой' → овеществленный' ...
Прирост овеществленного труда в масштабах экономики происходит настолько, насколько возрастает объем живого труда за счет наращивания интеллектуального потенциала рабочей силы, соответственно, – растет производительность труда. Согласно росту объемов материального производства нарастает масса стоимости. И вот здесь наступает поворотный момент функционирования денежной системы: денежная масса входит в режим постоянного переформатирования (при неизменном количестве денежных знаков) – денежная единица испытывает ползучую ревальвацию по отношению к растущей массе реальной стоимости. Это нормальный процесс восстановления денежно-стоимостного паритета, но с очень негативными для экономики, в частности, ведение бизнеса последствиями на фоне хронического дефицита ликвидности: бесконечные перерасчеты и сбой в работе. Выход здесь один – обращаться к печатному станку центрального банка, дабы дозированной денежной эмиссией, обнуляя ползучую ревальвацию, поддерживать стабильность номинала денежной единицы.
Однако, как показывает практика, экономическое развитие со времен Промышленной революции имеет не линейный, а циклический характер – волнообразный тренд роста. Какова должна быть эмиссионная политика государства в лице ЦБ при таких условиях? Ответ на этот вопрос требует обратиться к макроэкономической модели в динамике расширенного воспроизводства (рис. 2) для выяснения причин такого тренда и определения стратегического курса монетарной политики: надо ли монетарными мерами реагировать на циклические перепады экономического развития?
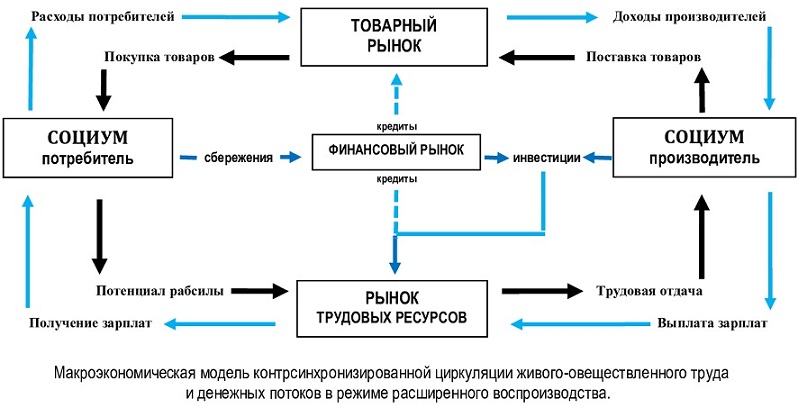
и денежных потоков в режиме расширенного воспроизводства.
Приведенная макроэкономическая модель функционирования экономики демонстрирует встречно-синхронизированный круговорот трудозатрат (живых – овеществленных) и денежных потоков между производителями и потребителями при посредничестве товарного рынка и рынка трудовых ресурсов, а также инвестиционной и кредитной функции финансового рынка, который, по сути, представляет собой кредитно-инвестиционный канал перераспределения денежных ресурсов, изъятых из текущего товарно-денежного оборота для перенаправления в производство.
Макроэкономическая модель нуждается в разъяснении.
1. «Производители» и «Потребители» – субъекты экономической деятельности. Экономические субъекты являются одновременно производителями и потребителями материальных благ, однако в разном статусе принимают участие в производстве и пользуются плодами их совместного труда. Ими же формируются инвестиционные вливания в экономику двумя основными путями: а) непосредственная реинвестиция части прибавочной стоимости в собственное производство предпринимателями; б) при посредничестве финансового рынка с доходов предпринимателей и граждан в виде депозитов, акций, облигаций.
2. «Товарный рынок» и «Рынок трудовых ресурсов» представляют собой обменные товарно-денежные каналы кругооборота труда: живого – овеществленного. Живой труд на «Рынке трудовых ресурсов» потенциально представлен специфическим «товаром» рабочая сила; овеществленный труд на «Товарном рынке» представляет изготовленный живым трудом продукт в качестве товара. Стоимость как товаров (в цене), так и стоимость рабочей силы (в зарплате) формируется одним и тем же законом стоимости рыночной экономики, с той разницей, что стоимость товаров формируется путем свободного перелива инвестиционных капиталов (следовательно, – трудоресурсов) в масштабах экономики к средней норме прибыли от их реализации – m/c+v; стоимость рабочей силы формируется путем ее свободной миграции в поисках лучшей зарплаты к средней норме прибавочной стоимости от ее эксплуатации по найму – m/v (по Марксу). То есть весь круговорот труда (живого – овеществленного) в экономике продиктован законом трудовой стоимости свободнорыночной экономики, а именно его фундаментальным требованием равновеликой стоимостной отдачи от равновеликих трудозатрат, которую реализуют деньги, приводя в движение трудозатраты живые – овеществленные.
3. «Финансовый рынок» включает в себя банковский сектор и фондовый рынок. Банковский сектор является каналом кредитования как «Производителей», так и «Потребителей». Кредиты производителям идут транзитом на "Рынок трудовых ресурсов"; кредиты потребителям идут транзитом на «Товарный рынок». Фондовый рынок является каналом перелива инвестиционных ресурсов от «Потребителей» к «Производителям». В данном случае «Производители» выполняют транзитную функцию перенаправления инвестиционных потоков на «Рынок трудовых ресурсов» для дополнительной мобилизации рабочей силы с целью создания материальных и кадровых предпосылок расширенного воспроизводства. В этом ряду «Рынок трудовых ресурсов» больше, нежели просто биржа труда, а «Финансовый рынок», по сути, выполняет функцию перелива трудовых ресурсов, вслед за инвестициями, до формирования средней по экономике нормы прибыли, соответственно, – оптимального ценообразования.
Как функционирует макроэкономическая модель в динамике расширенного воспроизводства? В своей основе так же, как и в режиме простого воспроизводства, но с автоматическим запуском определенного эндогенного процесса, обусловленного вливанием в производство изъятых из текущего товарно-денежного обращения средств. Как результат: чрезмерное накопление капитала, с одной стороны, а с другой, – прямое, в обход товарного рынка, инвестиционное направление денежных потоков в производство для его расширения приводит к отставанию платежеспособного спроса от растущего предложения на величину инвестиций, что в конечном итоге притормаживает расширенное воспроизводство. Такого рода процесс присущ замкнутым экономикам. В открытой экономике он может быть компенсирован за счет усиленного экспорта и иностранных инвестиций.
Таким образом, изъятие части средств из товарно-денежного обращения и перенаправление их в производство, невзирая на его определенный стимул, в некоторой степени притормаживает макроэкономический круговорот живого-овеществленного труда и обрекает экономику на замедленный рост. Наличие, однако, банковского кредитования деформирует этот линейный тренд развития, формируя серию циклических кризисов товарного перепроизводства. Суть этого процесса заключается в том, что банковский кредит – как потребителям для расширения потребительского спроса на товары, так и предпринимателям для обновления оборотных средств производства – компенсирует изъятую в реинвестиционных целях денежную массу из товарно-денежного оборота на начальном этапе нарастающей диспропорции между производством и потреблением, временно уравновешивая спрос-предложение и отсрочивая экономический кризис. А там кредитный процесс возобновляется. И так до тех пор, покуда норма чистой (после отчисления банковского процента) предпринимательской прибыли в производственной сфере не упадет, условно, до «нуля». До «нуля» соответственно сократится и многократно перекредитованный потребительский спрос. В таких условиях общая задолженность, в конце концов, сравнивается с совокупной платежеспособностью или даже превосходит ее, что блокирует товарообменный процесс, ввергая экономику в мегакризис. При этом, что интересно, накопление капитала никуда не исчезает. Оно лишь перекочевывает из сферы производства в банковскую сферу на величину ссудного процента. Собственно, здесь нет однозначного негатива, ибо на стадии экономического оживления накопленный в банковском секторе капитал опять-таки устремится в производственную сферу экономики. Отсюда массовое обновление основного капитала и, соответственно, процесс расширенного воспроизводства пошел дальше.
Вопрос: должна ли монетарная политика государства в лице ЦБ рефлектировать на циклический тренд экономического роста, прибегая к денежной эмиссии для стимуляции потребительского спроса в момент кризиса товарного перепроизводства? Очевидно – нет. Ибо фактическая стоимость денежной массы во время классической рецессии (деньги в этот момент «дорогие») не исчезает. Она, временно перекочевав в банковский сектор на величину ссудного процента, впадает в режим условной «спячки». Под стоимостной «сонливостью» денег (не купюр как таковых, а их стоимостного наполнения) подразумевается сохраненный производственный потенциал, т.е. готовые к работе трудовые ресурсы здорового бизнеса, который в любой момент готов заработать, как только появится спрос на рынке и денежные потоки в виде инвестиций возвратятся к нему из банковского сектора. Таким образом, монетарная политика, взяв курс на долгосрочную стабильность денежной единицы, должна соблюдать размеренную денежную эмиссию, невзирая на циклические перепады экономического развития.
Резюмируем основные положения денежной теории:
а) Деньги есть инструментарий стоимостнообменных процессов кругооборота живого-овеществленного труда рыночной экономики;
б) Номинальная стоимость денег формируется реальной стоимостью товарной массы в ходе операций обмена товаров на денежных носителей в течение одного полного цикла кругооборота живого-овеществленного труда в экономике;
в) Суммарная стоимость денежной массы соответствует совокупной стоимости товарной массы в масштабах экономики и прирастает синхронно к темпам ее роста;
г) Для стабилизации денежной системы в режиме расширенного воспроизводства государство в лице ЦБ обязано «обнулять» ползучую ревальвацию денежной единицы дозированной денежной эмиссией, соответствующей долгосрочным темпам прироста валового продукта, невзирая на циклический характер экономического развития.
Общий же вывод таков: экономика есть саморегулирующаяся система, по большому счету не требующая вмешательства государства: круговорот труда и денег в экономике происходит самопроизвольно. Исключением является взвешенная эмиссионная политика центробанков при фиксации на оптимальном уровне ряда макроэкономических регуляторных параметров монетарной и фискальной политики. Это касается, прежде всего, нормы банковских резервов, учетной ставки, нормы налогообложения. Реализация подобной макроэкономической политики, однако, требует, как минимум, международной координации в этом деле, что в современных условиях дезинтеграции и нестабильности представляется весьма проблематичным. Теоретическая разработка концептуальных основ реформирования денежной системы, тем не менее, остается актуальной.
ПРЕДПОСЫЛКИ СОЗДАНИЯ МИРОВОЙ ВАЛЮТЫ
Как создать эффективную денежную систему в современных условиях? Прежде всего, следует отметить, что сейчас мы живем в переходный период от национальных экономик к экономике глобальной: монолитность глобальной экономики полностью еще не сформировалась, а основа национальных экономик в значительной степени уже разрушена мировыми интеграционными процессами. Поэтому время для монополии единой мировой валюты еще не пришло, а построить экономически преуспевающий «коммунизм» на базе национальной валюты в отдельно взятой стране уже невозможно. Мировые интеграционные процессы такого рода попытки неизбежно сведут на нет. В современных условиях, таким образом, остается единственная возможность построения глобальной денежной системы: создать мировую валюту, на которую ориентировались бы валюты национальные, т.е. учредить некую эталонную денежную единицу международного уровня.
Мировая валюта, однако, имеет два варианта формирования: а) на базе национальной экономики одной из самых могущественных стран мира – национальная валюта в качестве мировой; б) на базе глобальной экономики – наднациональная валюта, независимая от капризов монетарной политики ни одной из стран. Какой из двух вариантов лучше?
Типичным примером национальной валюты в статусе мировой является доллар США. Восьмидесятилетнее доминирование американского доллара на мировом финансовом олимпе, однако, отчетливо демонстрирует, к чему это приводит. Соединенные Штаты, поднося свой доллар на пьедестал мировых денег, должны были предвидеть последствия. А именно: страна-эмитент мировой валюты для поддержания ее высокого статуса должна держать свои границы полностью открытыми для свободного перемещения товаров, денег, капиталов. Такую миссию может взять на себя экономически самая развитая страна. Однако, поскольку ее окружают менее развитые страны с более дешевой рабочей силой, то не трудно спрогнозировать, что инвестиционный капитал из страны-эмитента устремится в экономически отсталые страны в погоне за более высокой прибылью, а дешевые товары этих стран заполонят рынок страны-эмитента. В результате деиндустриализация, которую мы наблюдаем на примере США. То есть страна, которая отважится собственную валюту перевести в статус мировой, должна быть готова пожертвовать своей экономикой.
Наднациональная валюта – самый оптимальный вариант мировых денег, не зависящий от эмиссионных выходок какой-либо страны. Прообразом мировой валюты будущего могут быть Special Drawing Rights (SDR). Созданные Международным валютным фондом (МВФ) в 1969 г. SDR представляют собой искусственную расчетную единицу на основе сводного показателя плавающих курсов пяти валют: доллара, евро, юаня, иены, фунта стерлингов. На сегодняшний день основным их назначением является оптимизация расчетных операций в сфере мировых финансов после ликвидации золото-долларового стандарта, выполняют функцию резервного и частично платежного средства. Поскольку под SDR создан своеобразный денежный актив (эмитировано 456 млрд SDR, что эквивалентно 650 млрд долларам США), то эта расчетная единица больше, чем сводный показатель плавающих курсов валют, но и не полноценные деньги, поскольку ее актив опирается не на материальную основу мировой экономики, а на тот же самый плавающий курс валют. Однако именно резервный актив SDR (в безналичной, кстати, форме, как записи на банковских счетах) может быть использован в качестве стартовой платформы создания мировой валюты.
На современном этапе практическое внедрение любой новой валюты требует двух основных условий: а) определение стоимостных параметров денежной базы; б) определение стоимостных параметров эмиссионной корректировки денежной единицы для стабильности ее номинала. В качестве денежной базы наднациональной валюты нами определен резервный актив Специальных прав заимствования в размере 456 млрд SDR. Возможно ли денежную базу именно в таком объеме использовать для создания полноценной мировой валюты? – Возможно. Но глубина стоимостного переформатирования новой денежной единицы в случае отмены ее привязки к плавающим курсам пяти валют МВФ и отправке в «свободное плавание» будет слишком существенной: рыночная цена SDR (валютный курс по отношению к доллару и другим валютам) вырастет в десятки если не сотни раз. Взрасти суммарную стоимость SDR «принудит» мировой ВВП, в стоимостном измерении уравняв их с собой: стоимость мирового ВВП за период одного полного товарно-денежного кругооборота глобальной экономики = совокупная стоимость SDR. При мировом валовом продукте, допустим, в размере $100 трлн за один полный цикл кругооборота номинал SDR «взлетит» примерно в 200 раз ($100 трлн делим на 456 млрд SDR). Для минимизации глубины переформатирования денежный актив SDR целесообразно увеличить до уровня денежной массы, вращающейся в глобальной экономике. Проблема, однако, с вычислением величины такой массы. Теоретически для ее определения годовой мировой ВВП делится на скорость годового оборота существующей массы денег (доллара и других валют в долларовом эквиваленте), задействованных в глобальных стоимостно-обменных процессах. Но здесь вопрос к самому ВВП, а скорость оборота денег вообще не дано знать (она определяется делением ВВП на ту денежную массу, которую нужно выяснить). Из-за невозможности определить массу достаточно эфемерных кредитных денег остается ориентироваться на существующую в мире денежную базу (агрегат М0) при формировании денежной базы мировой валюты. Эта величина хорошо известна. Таким образом, денежная база наднациональной валюты должна быть сравнима с реально существующей в мире совокупной денежной базой в составе доллара, евро, юаня и других валют. В долларовом эквиваленте на сегодняшний день она составляет $8,27 трлн.
Создание денежной базы наднациональной валюты только половина дела, ведь нужно еще обеспечить долгосрочную стабильность этой валюты. Что такое стабильность финансовой системы на практике? В реальной жизни это такое финансовое состояние, при котором накопленные средства в полном объеме будут сохранены в течение 10–20 и более лет, а выданный или взятый кредит через 10, 20 и более лет в полном объеме будет возвращен. Речь идет о незыблемой стабильности покупательной способности денег в долгосрочной перспективе, сохранении их фактической, соответственно, номинальной стоимости. Это самое важное для ведения бизнеса, его планирования, реализации бизнес-проектов. В этом нуждаются как домохозяйства, так и крупные компании. Этого требуют международные экономические отношения. Стабильность покупательной способности денежной единицы должна быть заложена в основу новой валютной архитектуры.
Каковы проблемы существуют в этой плоскости? Если бы не было экономического роста – не было бы необходимости корректировать номинальную стоимость денег. Человечество и по сей день могло бы довольствоваться «золотым стандартом». Во времена бурного экономического развития, однако, для предотвращения ползучей ревальвации денежной единицы денежная масса должна прирастать в такт с темпами экономического роста, тем самым обнуляя эту самую ревальвацию. То есть суммарная номинальная стоимость денег должна прирастать синхронно к приросту реальной стоимости товарной массы – один к одному – для обеспечения бесперебойного кругооборота живого-овеществленного труда и денежных потоков в глобальной на этот раз экономике. Статистика свидетельствует, что с 1961 по 2024г. темпы среднегодового роста мирового валового продукта составляли 3,46 % при их значительной волатильности: от 6,57 % в 1964г. до –2,88 % в 2020г. Прогноз на ближайшие годы указывает на некоторое замедление темпов экономического роста. Поэтому корректировка стоимостных параметров денежной эмиссии в такт приросту мирового ВВП на будущее нуждаются в дополнительных расчетах.
Эмиссионное наращивание денежной массы синхронно к приросту экономики не вызывает сомнений, но возникает вопрос: на какие конкретные показатели следует ориентироваться, дозированно эмитируя наднациональную валюту для поддержания денежно-стоимостного паритета в глобальной экономике? Полагаться на прирост мирового валового продукта в денежном выражении? Однако, какое может быть доверие к такому ориентиру в условиях расстроенной денежной системы. Да и сама методика вычисления ВВП вызывает сомнения. Практичнее было бы эмиссионной политике ориентироваться на нулевую инфляцию/дефляцию. Но это онлайн-показатель, не имеющий долгосрочной прогнозируемости, а реакция на него будет запоздалым монетарным мероприятием на состоявшийся факт. Следовательно, остается долгосрочный ценовой тренд – ориентация на длительную устойчивость покупательной способности наднациональной валюты.
Тенденция долгосрочного ценового тренда глобальной экономики к снижению на фоне роста мирового валового продукта является неоспоримым фактом. За последние 150 лет средний показатель нисходящей тенденции составлял примерно 1,3% в год*. Чем объяснить общий тренд «проседания» мировых цен? Есть две причины, которые его формируют.
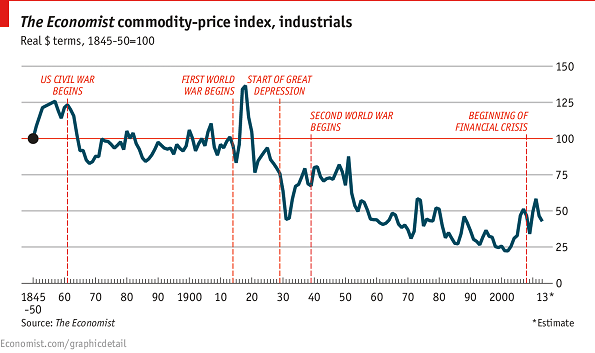
1. Рост производительности труда в мире, что определяет: а) тенденцию к росту мирового валового продукта в натуральном выражении; б) общий тренд к падению цен на товары с учетом снижения себестоимости производства.
2. Рост населения в мире.
Общий тренд к падению цен обусловлен снижением себестоимости производства и увеличением массы производимого продукта вследствие роста производительности труда. А вот прирост населения в мире замедляет темп падения цен ввиду возрастания потребительского спроса. Однако доминирующим стоимостно-формирующим фактором остается именно производительность труда. Вся совокупность указанных факторов определяет долгосрочный тренд мировой экономики к снижению стоимости товарных единиц на фоне увеличения общей стоимости товарной массы: цены на товары падают – ВВП растет.
Итак, 1–1,5 % среднегодового снижения долгосрочного ценового тренда мировой экономики*. Но этот показатель абстракция без привязки к стоимости конкретного набора определенных товаров. Нужно выявить такой товарный продукт, ценовой тренд которого наилучшим образом представлял бы общий ценовой тренд глобальной экономики. В качестве такого продукта предлагается комбинированное зерно Международного совета по зерну (International Grains Council – IGC) как важнейшей составной части продовольственной корзины ФАО, на основании которой рассчитывается индекс цен на мировом рынке (кстати, можно взять продовольственную корзину ФАО целиком в качестве эталонного набора товаров, но это существенно усложнит расчеты без гарантии улучшения их результативности). Долгосрочный тренд стоимости зерна IGC на мировом рынке как ориентир номинально-стоимостной коррекции наднациональной валюты, а эталонный вес IGC-зерна в качестве материально-стоимостного фундамента денежной единицы. Кстати, это предложение созвучно с кейнсианской идеей «эталонной стоимости композитного товара» как стоимостной подосновы денежной единицы, представленной в 1923 г. Дж. Кейнсом в его «Трактате о денежной реформе».
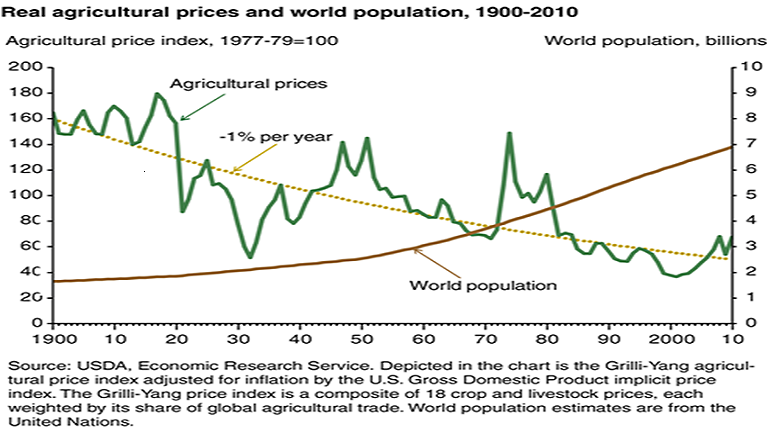
В чем преимущества зернопродуктового эталона при формировании на основе его рыночной стоимости номинала наднациональной денежной единицы? Во-первых, это продукт неизменного качества, который существовал в прошлом и будет существовать в будущем. Во-вторых, это продукт первой жизненной необходимости, самый распространенный на всех широтах Земного шара. В-третьих, чисто трудовое происхождение зернового продукта: труд и только труд. В-четвертых, этот продукт стабилен в потреблении человеком независимо от его социального статуса: в норме потребления хлеба все равны – и богатые, и бедные. В-пятых, хлебный продукт лишен эмоциональной составляющей спроса на него, только физиологическая потребность в нем: по данным ВОЗ, норма потребления на человека составляет 330 г в сутки, или 120 кг в год. Впечатляет стабильность потребления хлебопродуктов в развитых странах: США* и Европе*. В-шестых, зерно не является привлекательным объектом финансовых афер и спекуляций, оно не подвергается влияниям биржевой паники (подобно золоту) ибо непригодно для стоимостного накопления (подобно другим активам). В-седьмых, стабильность спроса и предложения на протяжении многих десятилетий: производство зерна увеличивается экспоненциально росту народонаселения, независимо от экономических кризисов и социальных потрясений*. Да, погодно-климатические условия... Однако урожайность зерна в мире, несмотря на капризы природы, неуклонно растет*. В добавок – стабильность мировых запасов зерна из года в год на уровне 20–40 % от валового производства*. Мировой спрос на зерновую продукцию в целом сбалансирован с ее предложением за последние 60 лет*, что является залогом формирования достоверной стоимости товара: ничего кроме «себестоимость + средняя прибыль». Ценовой тренд зерновой продукции на мировых рынках за последние десятилетия искажался преимущественно внерыночным формированием цен на нефть*. И это на фоне поразительной синхронности роста населения, производства зерна и добычи нефти в мире*, что, казалось бы, должно было свести волатильность ценового тренда на зерно к минимуму.
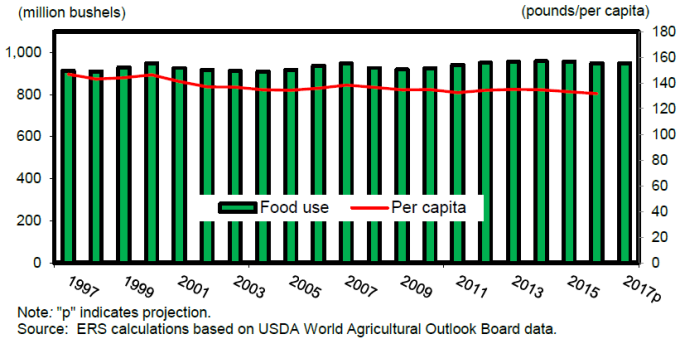
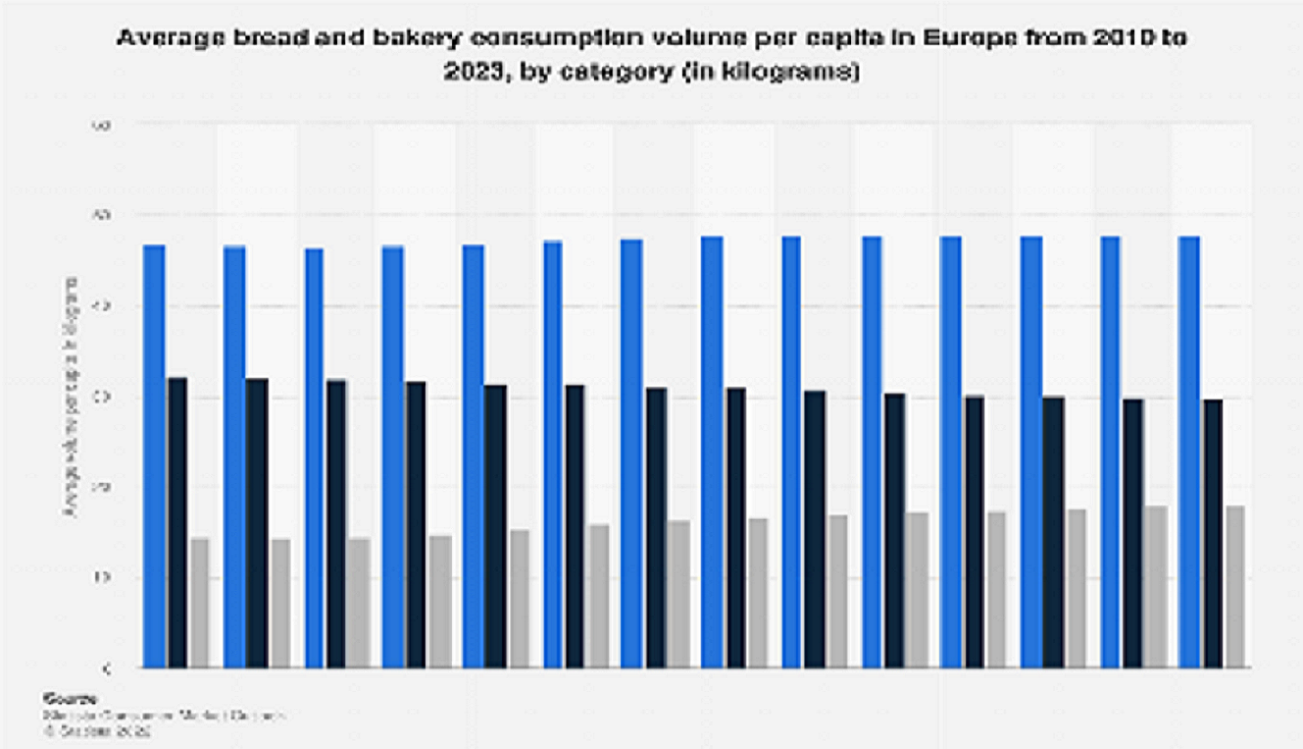
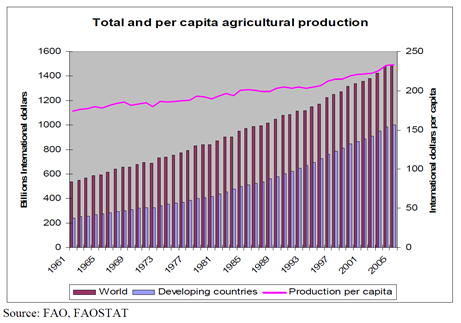
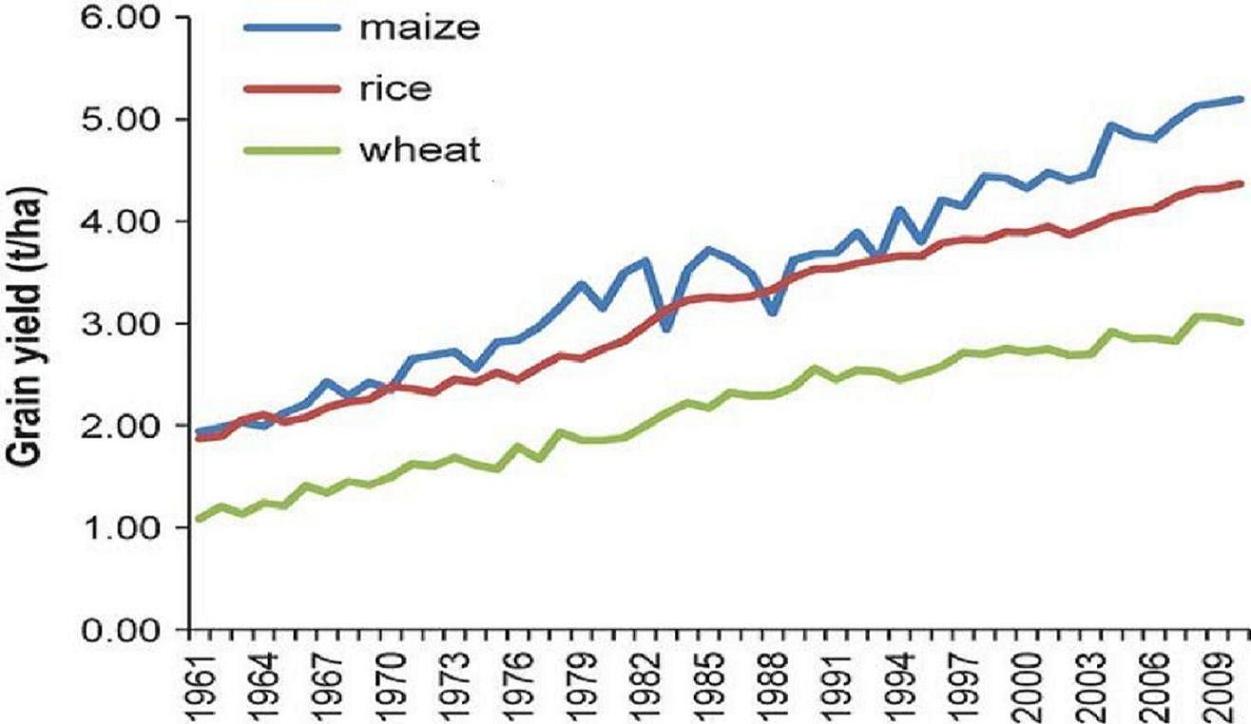
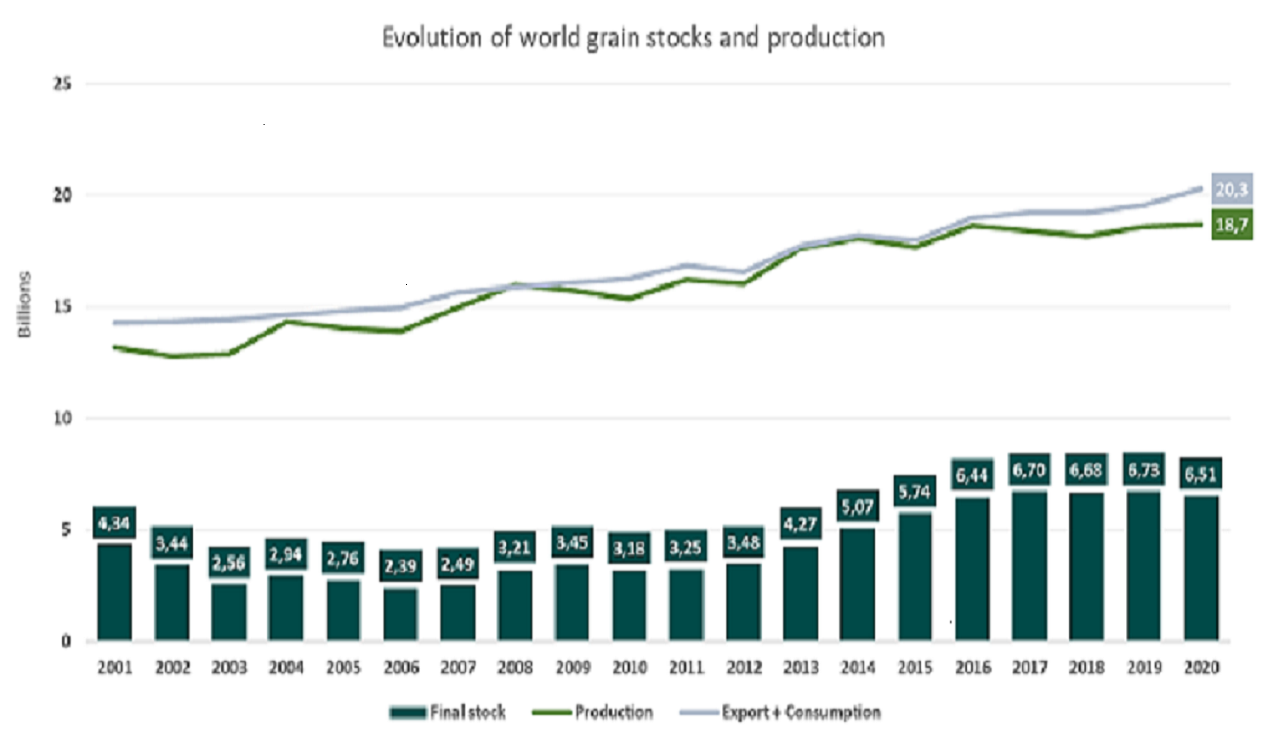
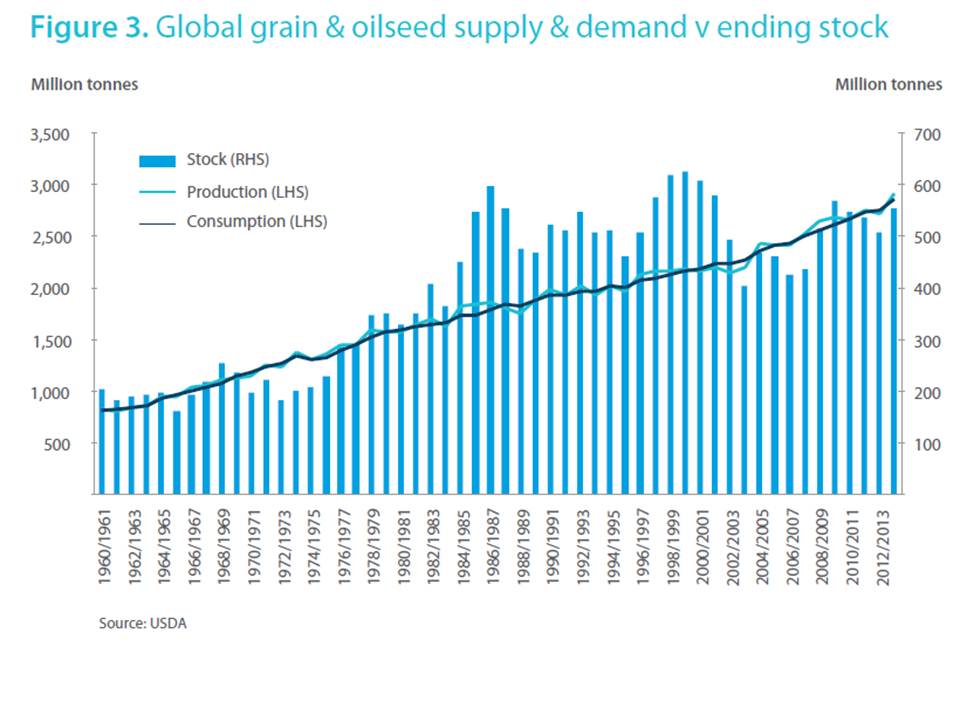

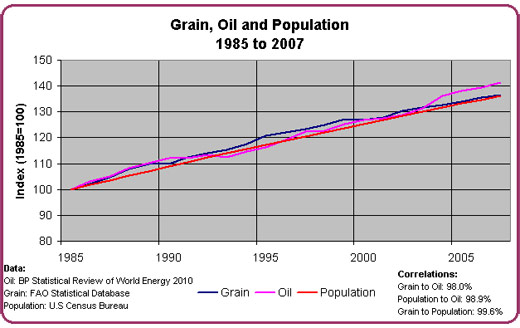
Рыночная стоимость продовольственного зерна как наиболее востребованного потребительского продукта является наиболее подходящим «кандидатом» на роль стоимостного ориентира денежной единицы, учитывая, что долгосрочная тенденция движения стоимости зерна к постепенному падению характерна для движения стоимости преимущественной массы товарной продукции. Ценообразование зернового товара находится в общем ценовом тренде мировой экономики к понижению. Именно это нужно для устойчивости денежной единицы по ее покупательной способности в долгосрочной перспективе, если стоимостную коррекцию этой единицы сориентировать на средневзвешенную стоимость зернового продукта с учетом снижения его цены. За такую денежную единицу можно десятилетиями покупать одно и то же количество товаров. Именно этого требует стойкая денежная система. Следовательно, есть основания говорить о зерновом эталоне стоимости как основе формирования номинала наднациональной валюты.
Таким образом, за денежную базу наднациональной валюты предложено взять резервный актив SDR, предварительно увеличив его до уровня существующей в мире денежной базы, а как ориентир стоимостной корректировки ее номинала – средневзвешенную стоимость зерна IGC на мировом рынке. Причем для упрощения расчетов целесообразно ограничиться тремя основными зерновыми культурами – пшеницей, кукурузой, рисом. Кукуруза составляет около 40% от всех зерновых, пшеница – около 30%, рис – около 20%, суммарно – почти 90% всей зерновой продукции*. Долгосрочный ценовой тренд комбинированного зерна IGC к снижению составляет примерно 1–1,5% в год (в частности, пшеницы* и кукурузы*), что соответствует общемировому ценовому тренду.
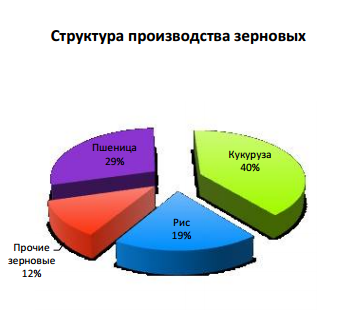

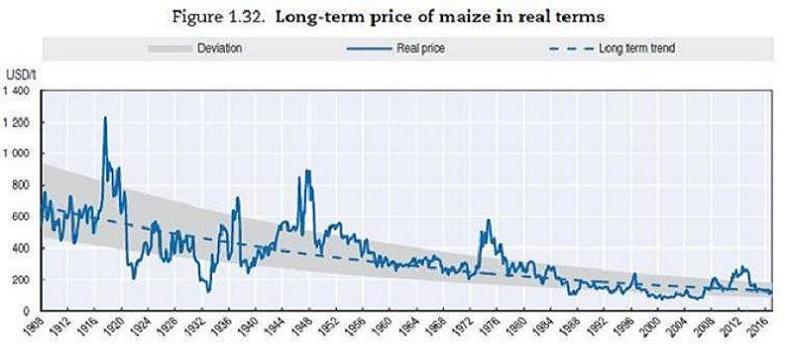
С точки зрения будущего доверия к вновь созданным деньгам стоит отметить: в этом деле особенно важна конкретность стартовых параметров формирования новой валюты – не абстракции, а конкретика. Это касается выбора как начальной денежной базы наднациональной валюты, так и стоимостного ориентира эмиссионной коррекции ее номинала на будущее. А главное – уверенность социума в незыблемости покупательной способности валюты на долгосрочную перспективу.
Итак, определим требования к обстоятельствам создания мировой валюты для качественного выполнения ею основной функции в переходный период от национальных экономик к глобальной экономике, а именно: стать курсовым ориентиром для национальных валют с целью оптимизации товарно-денежного обращения в мировой экономике.
Во-первых. Мировая валюта должна быть наднациональной с присущим для нее свойством межнациональной нейтральности. Следовательно, она должна базироваться на материально-стоимостной основе глобальной экономики и не зависеть от прихотей монетарной политики отдельных стран. Первоочередная задача здесь – создание наднационального валютного банка.
Во-вторых. Несмотря на то, что любую массу нововведенных денег стоимостно отформатирует мировая экономика, желательно использовать уже существующую денежную базу (актив), сделав ее по объему максимально сопоставимой с реально задействованной в мировом обороте денежной базой для минимизации глубины переформатирования денежной единицы.
В-третьих. Теоретически в условиях экономического роста прирост денежной массы должен прирастать синхронно к приросту валового продукта. Практически, однако, стоимостно-эмиссионная коррекция наднациональной валюты должна ориентироваться на долгосрочный ценовой тренд глобальной экономики, поддерживая стабильность покупательной способности валюты.
В-четвертых. Долгосрочный ценовой тренд глобальной экономики требует конкретизации – определения материально-стоимостного ориентира, ценовой дрейф которого определял бы параметры номинально-стоимостной коррекции наднациональной валюты для поддержания стабильности ее покупательной способности в долгосрочной перспективе.
В-пятых. Материально-стоимостный ориентир, при качественном выполнении им функции маяка стоимостной коррекции валюты, фиксируется как базовый материально-стоимостный эталон номинала мировой денежной единицы. С этого момента наднациональная валюта опирается на материально-стоимостный фундамент глобальной экономики.
В-шестых. Для предотвращения риска стоимостного искажения наднациональной валюты она должна быть в безналичной форме, на электронных носителях. Электронная валюта исключит возможность изъятия ее из обращения, на каких бы счетах она не находилась, что стабилизирует номинал денежной единицы.
В-седьмых. Следующим предохранителем стоимостного искажения наднациональной валюты должно стать ограничение ее использования в кредитных операциях банковской практики во избежание риска кредитно-денежной эмиссии. Следовательно, денежной массой новой валюты должна быть только ее денежная база.
Отдельного внимания заслуживает проблематика международной денежной единицы как резервного средства. Тема «валютных резервов» получила особое распространение при господстве американского доллара в качестве мировой валюты. Похоже, не случайно: чем масштабнее накопление доллара в мировых резервах – тем более благоприятны для США возможности его неограниченной эмиссии. Выгоды для США очевидны, но зачем это наднациональной валюте?
Несмотря на то, что создание денежных резервов не предусмотрено основной функцией денег, какая-то их часть неминуемо аккумулируется в резервы. Это нормальное явление и здесь нет негатива при стабильной норме резервирования в масштабах экономики (отношение всей суммы резервов к общей в экономике денежной массе). Экономика отформатирует имеющуюся массу денег в обращении и не будет проблем. Другое дело флуктуации нормы резервирования, соответственно колебания объема денежной массы в обращении, что дестабилизирует стоимость денежной единицы. Поэтому перед новой валютой неизбежно предстанет проблема стабилизации курса на фоне флуктуаций объема ее денежной массы в обращении. Если за валютой оставить функцию резервного средства, то стоит подумать о стабилизационном фонде наднационального банка, который в онлайн-режиме компенсационного перелива электронной денежной массы из резерва в обращение и наоборот поддерживал бы стабильность курса валюты. Кстати, куда более эффективно, чем манипулирование учетными ставками. Однако, учитывая, что электронная валюта всего лишь записи на банковских счетах, возникает вопрос о целесообразности такой функции вообще. Тем более, что наднациональной валюте надлежит быть номинально-стоимостным образцом (эталоном) для национальных валют, это эталонные деньги, а посему нагрузка ее дополнительными функциями априори не целесообразна. В конце концов, деньги призваны быть инструментарием стоимостнообменных процессов, а не накопления активов. Не будет резервов в новой валюте (в дополнение к табу на кредитную эмиссию) – не будет флуктуаций объема ее денежной массы в обращении. Поэтому в интересах стабилизации курса наднациональной валюты – максимальное ограничение на ее аккумуляцию в золотовалютных резервах ЦБ, только на их текущих счетах и казначейских счетах, а также текущих счетах банков, компаний, фондов. Вся масса новой валюты должна быть в обращении, а функцию резервного средства возложить на национальные валюты в дополнение к золоту и ценным бумагам.
Таким образом, при соблюдении перечисленных требований электронная наднациональная валюта, надо надеяться, будет безупречно выполнять свою основную функцию курсового ориентира для национальных валют, станет эталонной денежной единицей, являясь одновременно платежным средством в международных экономических отношениях.
Мировая валюта GES
Итак, резервный актив SDR (как денежная база) и рыночная стоимость зернового эталона IGC (стоимость «композитного товара» как стоимостный фундамент денежной единицы, по Кейнсу) в качестве основы мировой валютной системы. Алгоритм формирования наднациональной валюты следующий.
Международный валютный фонд дополнительно эмитирует SDR, увеличив их объем до уровня существующей в мире денежной базы (в настоящее время 8,27 трлн в долларовом эквиваленте). Далее эмитированную массу электронных SDR, отменив их привязку к плавающим курсам пяти валют, МВФ по квотному принципу распределяет между странами мира пропорционально численности населения. Получив квоту SDR, национальные центробанки выдают лицензии субъектам экономической деятельности (министерствам, банкам, фондам, компаниям) на право использования выделенных квот для реализации целевых программ – инвестиционных проектов, импортных закупок и т.д. Это нужно для того, чтобы ввести новую денежную массу в русло товарно-денежного обращения мировой экономики, избегая рисков внерыночных злоупотреблений валютой. Вводя квоту своих SDR в мировой товарооборот или инвестиции, страны-реципиенты безвозвратно ее теряют. С этого момента новые деньги приобретают статус мировой валюты и свободно обращаются в глобальной экономике. Мировой товарообмен постепенно форматирует нововведенную денежную массу, определяя ее суммарную стоимость, а валютный рынок, первоначально со значительными колебаниями курса, высвечивает цену (номинал) новой денежной единицы.
Как только состоится полное введение новой валюты в обращение, миссию МВФ можно считать выполненной, и он (Фонд) реорганизуется в Наднациональный валютный банк (Supranational Currency Bank – SCB) или передает функции эмитента и регулятора Банку международных расчетов (Bank for International Settlements – BIS). При этом формируется иерархия глобальной банковской архитектуры: наднациональный валютный банк → национальные центральные банки → коммерческие банки, практически выполняющие стоимостно-обменные операции в SDR валюте. Соответственно, счета на записях наднационального банка ранжируются по каталогам:
1. Каталог высочайшего уровня – счета национальных ЦБ;
2. Подкаталог 1-го уровня – счета коммерческих банков;
3. Подкаталог 2-го уровня – счета клиентов коммерческих банков.
Наличие электронной денежной системы ставит мировую банковскую иерархию под сквозной контроль наднационального банка. В зоне контроля SCB (или BIS) все трансакции и балансовые показатели банковской системы, вплоть до коммерческих банков.
SCB (или BIS), в порядке предотвращения риска кредитной эмиссии новой валюты, выставляет условия национальным ЦБ и, соответственно, коммерческим банкам, как, например, беспроцентные SDR-займы, проценты по SDR-кредитам в национальной валюте, нулевой процент по SDR-депозитам. Если этого будет мало, можно вообще переложить кредитную функцию на национальные валюты. На переходный период следует перекрыть доступ SDR на фондовые рынки: номинальную стоимость новой валюты должен формировать круговорот реальной стоимости в материальном секторе экономики, а не спекулятивный круговорот фиктивного капитала на фондовых биржах.
Для стабилизации объема денежной массы SDR в обращении желательно ввести штрафные санкции против любых попыток их чрезмерного накопления, например, ежемесячное списание валюты со счетов на какую-то долю процента. Изъятые таким образом денежные средства направляются в обращение в рамках реализации международных программ защиты окружающей среды, борьбы с голодом, помощи беженцам и т.д. Заблаговременно созданные стабилизационные фонды в структуре ЗВР центральных банков могли бы упростить процедуру списания, автоматически перезаписывая избыточно резервированную SDR валюту (если ЦБ вовремя не конвертируют ее в другие активы или не введут в обращение) на счета Наднационального банка с последующим использованием для реализации вышеупомянутых международных программ. В таких условиях чрезмерное накопление резервов в новой валюте вряд ли будет иметь место, что априори будет поддерживать стабильность объема наднациональной валюты в обращении.
Выставляя определенные ограничения для валюты, следует, однако, помнить: чем свободнее кругооборот денег в экономике, тем они стоимостно адекватнее, следовательно, полноценнее. Поскольку электронные деньги – это записи на банковских счетах, то все денежные потоки, все транзакции в новой валюте находятся под мониторингом SCB (BIS). Любое нарушение правил, какие-либо злоупотребления наднациональной валютой караются блокировкой счетов. Это дисциплинирует обращение валюты в мировой экономике.
Процесс формирования наднациональной валюты довольно длительный: денежная масса должна пройти несколько циклов кругооборота в глобальной экономике. С момента полного введения распределенных квот SDR в мировую экономику и приобретение ими статуса глобальной валюты SCB (BIS) контролирует и регламентирует торговлю зерном на мировых товарных биржах, введя, в частности, запрет на фьючерсные спекуляции этим товаром, централизует расчетные операции торговых сделок, а главное – отслеживает ценообразование для определения стоимостных параметров эмиссионной коррекции наднациональной валюты. В переходный к полному ее формированию период целесообразно на какой-то процент эмитировать новосозданную валюту, ориентируясь на снижающийся ценовой дрейф зерна IGC, с целью максимально корректного ее введения в возрастающее по объему мировое товарно-денежное обращение.
Итак, нововведенная мировая валюта в переходный к полному своему «созреванию» период, совершенно свободно вращаясь в глобальной экономике, живет собственной жизнью несколько лет. Без какого-либо внешнего влияния на нее, кроме дозированной эмиссии в такт вероятному экономическому росту и ограничений: а) в кредитных операциях; б) в доступе к фондовым рынкам; в) аккумуляции в резервах. Дабы мировая экономика сама, отформатировав нововведенную денежную массу, откалибровала стоимостный номинал денежной единицы, назначила ей истинную цену. И только после серии неизбежных колебаний, когда номинальная стоимость мировой валюты стабилизируется и все увидят истинную стоимость зернового эталона IGC в этой валюте, процесс формирования наднациональной валюты можно будет считать реализованным. SDR формализуются в GES (Grain Equivalent Standard) – аналог Gold Exchange Standard, с той разницей, что на этот раз валюта GES сама определит для себя эталонный вес материального блага (комбинированное зерно IGC – пшеница, кукуруза, рис в пропорциях производства-потребления) и получит привязку к рыночной стоимости зернового эталона, в отличие от золото-долларового стандарта, где доллара спланировано привязали непосредственно к весу золота. Сформированная таким образом денежная единица GES приобретает стоимостный масштаб цен, то есть получает номинально-стоимостную привязку к рыночной стоимости фиксированного материального блага в виде эталонного товара IGC:
С этого момента денежная единица GES начинает жить собственной жизнью, будучи непосредственно привязана к рыночной стоимости зернового эталона IGC, а курс национальных валют, включая доллар, ориентируется на зерно-валютный стандарт в виде денежной единицы GES. Это будет полноценная денежная единица, опирающаяся на собственную денежную базу, используется как мера стоимости других валют, платежное средство международного товарно-денежного обращения. Материальным обеспечением валюты GES является любое материальное благо, обращающееся в мировой торговле, поскольку суммарная стоимость ее денежной массы формируется и поддерживается совокупной стоимостью товарной массы глобальной экономики. Рыночная стоимость зернового эталона IGC является лишь элементарной частицей стоимости этих благ – стоимостный эталон номинала денежной единицы GES.
Для дальнейшей поддержки курса новой валюты (по отношению к нисходящему дрейфу рыночной стоимости эталонного товара IGC) ее ползучая дефляция ежегодно обнуляется дозированной на определенный процент денежной эмиссией, наращивая на тот же процент ее денежную базу. Общий тренд удешевления денег должен совпадать с общим трендом удешевления товаров для поддержки стабильности их покупательной способности. Синхронное снижение стоимости валюты в русле общего снижения стоимости основной массы товарной продукции должно гарантировать стоимостную устойчивость денежной единицы GES на длительную перспективу: покупательная способность 1 GES будет сохраняться неизменной и через 10, и через 20 лет, и дальше. Следовательно, модус «1 GES = рыночная стоимость зернового эталона IGC» должен быть константой в течение десятилетий. Режима ежегодной на определенный процент денежной эмиссии следует придерживаться годами, невзирая на конъюнктуру мировой экономики. Каждые 10 лет средневзвешенная на мировом рынке цена (в GES-валюте) зернового эталона IGC пересматривается и процент эмиссионной коррекции номинала 1 GES уточняется. Цель стоимостной корректировки – непоколебимая покупательная способность валюты. В этом состоит гарантия долгосрочной стабильности как денежной системы, так и мировых финансов в целом.
Преимуществом системы GES является наличие стоимостного масштаба цен, то есть привязка денежной единицы к стоимости эталонной частицы материального блага, которым определено IGC зерно. Материальный эталон жестко фиксирован в весе эталонного товара IGC, а вот его рыночная цена свободно дрейфует в русле движения стоимости основной массы товарной продукции на понижение. Соответственно, масштаб цен денежной системы GES свободно дрейфует в общем стоимостном потоке мирового рынка синхронно с ним. В этом залог длительной стоимостной адекватности валюты GES на базе ее органической привязки к стоимостным основам глобальной экономики. Только военные катаклизмы и внерыночное формирование цен на энергоносители способны порушить стабильности мировой валютной системы.
Абсолютная автономность валюты GES, ее независимость от чьих-то эмиссионно-денежных капризов и нейтральность в международном финансово-экономическом пространстве – бесспорное преимущество этой валюты над другими вариантами мировых денег. В отличие от золота и других активов, в момент экономической нестабильности никто не бросится панически скупать зерно или распродавать его (это физически невозможно), что, наряду с многолетним равновесием спроса и предложением на него, минимизирует волатильность ценообразования на этот продукт, чем гарантирует устойчивость стоимостной основы денежной системы. Стабильность средневзвешенной цены зернового эталона IGC на мировом рынке – залог стабильности наднациональной валюты GES.
Приступать к реализации данного проекта можно в любое время, как только прекратятся современные военные конфликты, включая, прежде всего, российскую агрессию против Украины, и стабилизируется мировая цена на сырую нефть. Эмиссия и распределение между странами мира соответствующей квоты авторитетных денежных знаков SDR с последующим введением их в обращение постепенно сформирует денежную базу мировой валюты GES, таким образом подготовив ее к инсталляции, как только стабилизируется номинал наднациональной денежной единицы
Практика последних десятилетий доказывает, что основой мировой валютной системы должна быть не субъективно-эфемерная ценность золота или плавающие курсы национальных валют, а опора на трудоемкую сущность стоимости материального богатства глобальной экономики. Сформированная глобальным рынком наднациональная валюта независима от прихотей монетарной политики отдельных стран, позиционируется межнациональной нейтральностью по отношению к ним, гарантирует справедливость в международных экономических отношениях. Главное преимущество зерно-валютного стандарта GES в том, что его стоимостная основа, опираясь на материальный фундамент мировой экономики, будет свободно дрейфовать в русле общих тенденций движения стоимости основной массы товарной продукции на мировом рынке, то есть будет иметь место привязка наднациональной валюты к долгосрочному ценовому тренду глобальной экономики. В этом залог стабильности денежной единицы GES по покупательной способности на длительную перспективу, гарантия устойчивости мировой денежной системы.